

आन्तरिक राजस्व विभागले आर्थिक विधेयक, २०८३ मा व्यवस्था गरिएका विभिन्न कर छुट, सहुलियत तथा बक्यौता मिनाहासम्बन्धी प्रावधान सार्वजनिक गरेको छ।
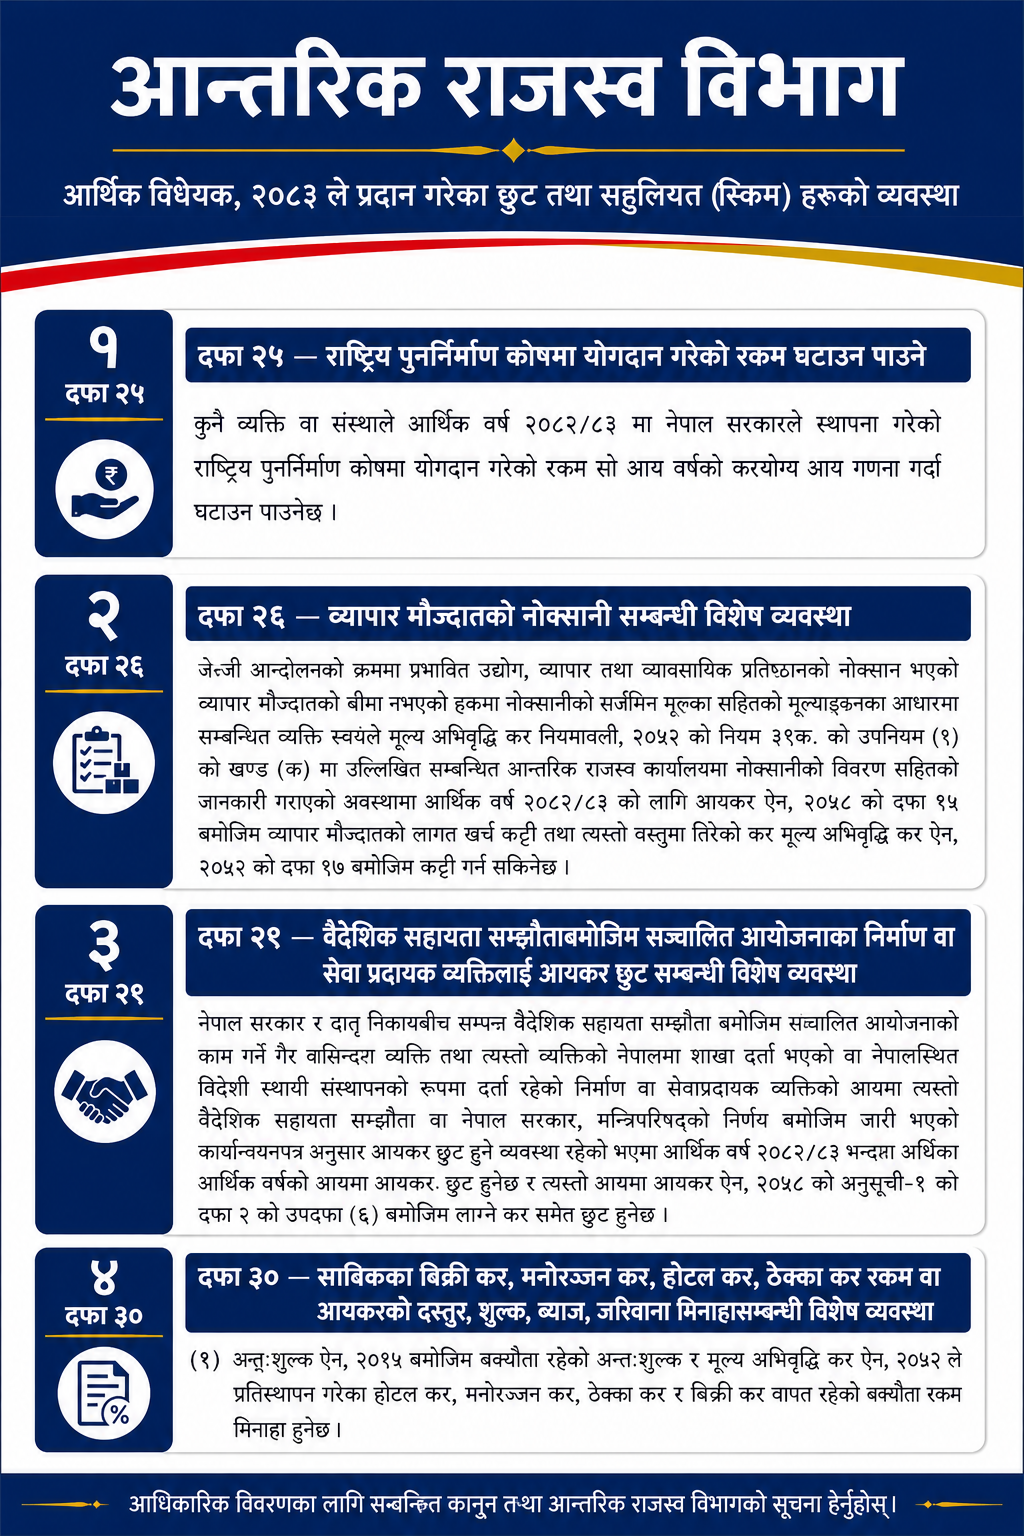
विधेयकमा राष्ट्रिय पुनर्निर्माण कोषमा योगदान गरेको रकम आय गणना गर्दा घटाउन पाउनेदेखि व्यापार मौज्दातको नोक्सानीमा कर कट्टी, वैदेशिक सहायता सम्झौताअन्तर्गतका आयोजनामा आयकर छुट तथा केही कर बक्यौता मिनाहासम्मका व्यवस्था समेटिएका छन्।
विधेयकमा समेटिएका व्यवस्थाअनुसार राष्ट्रिय पुनर्निर्माण कोषमा आर्थिक वर्ष २०८२/८३ मा योगदान गरेको रकम सोही आय वर्षको करयोग्य आय गणना गर्दा घटाउन पाउने व्यवस्था गरिएको छ। यसले कोषमा योगदान गर्ने व्यक्ति तथा संस्थालाई कर गणनामा सहुलियत प्रदान गर्नेछ।
त्यस्तै, जेनजी आन्दोलनका क्रममा प्रभावित उद्योग, व्यापार तथा व्यावसायिक प्रतिष्ठानको व्यापार मौज्दातमा भएको नोक्सानीसम्बन्धी विशेष व्यवस्था पनि विधेयकमा समावेश छ। बीमा नभएको अवस्थामा नोक्सानीको सर्जमिन मुचुल्कासहितको मूल्याङ्कनका आधारमा सम्बन्धित व्यक्तिले मूल्य अभिवृद्धि कर नियमावली, २०५३ को नियम ३९कमा उल्लेखित समयसीमाभित्र आन्तरिक राजस्व कार्यालयमा विवरण पेस गरेको अवस्थामा नोक्सानीको लागत खर्च कट्टी गर्न सकिने व्यवस्था गरिएको छ।
आर्थिक वर्ष २०८२/८३ का लागि आयकर ऐन, २०५८ को दफा १५ बमोजिम व्यापार मौज्दातको लागत खर्च कट्टी तथा मूल्य अभिवृद्धि कर ऐन, २०५२ को दफा १७ बमोजिम कर कट्टी गर्न सकिने व्यवस्था पनि उल्लेख छ।
यसैगरी, नेपाल सरकार र दातृ निकायबीच सम्पन्न वैदेशिक सहायता सम्झौताअनुसार सञ्चालन हुने आयोजनाको निर्माण वा सेवा प्रदान गर्ने गैरवासिन्दा व्यक्ति तथा नेपालमा शाखा वा स्थायी संस्थापनका रूपमा दर्ता भएका विदेशी संस्थालाई निश्चित सर्तमा आयकर छुट दिने प्रावधान राखिएको छ। आर्थिक वर्ष २०८२/८३ भन्दा अघिका आर्थिक वर्षको आयमा समेत तोकिएका सर्तअनुसार आयकर तथा आयकर ऐन, २०५८ को अनुसूची–१ को दफा २ को उपदफा (६) बमोजिम लाग्ने कर छुट हुने व्यवस्था उल्लेख छ।
त्यस्तै, अन्तःशुल्क ऐन, २०१५ बमोजिम बाँकी रहेको अन्तःशुल्क तथा मूल्य अभिवृद्धि कर ऐन, २०५२ ले प्रतिस्थापन गरेका होटल कर, मनोरञ्जन कर, ठेक्का कर र बिक्री करबापतको बक्यौता रकम मिनाहासम्बन्धी विशेष व्यवस्था पनि आर्थिक विधेयकमा समेटिएको छ।
आर्थिक विधेयकमा उल्लेखित यी प्रावधानले निश्चित सर्त पूरा गर्ने व्यक्ति, संस्था तथा व्यवसायलाई करसम्बन्धी सहुलियत प्रदान गर्ने देखिन्छ। यद्यपि, छुट, कट्टी वा मिनाहाको वास्तविक लाभ लिन सम्बन्धित दफामा तोकिएका सर्त, प्रक्रिया र समयसीमा पूरा गर्नुपर्ने हुन्छ।
नोट: कर छुट तथा बक्यौता मिनाहाको व्यवस्था लागू हुने अवस्था र प्रक्रियाबारे स्पष्ट हुन आर्थिक विधेयक, २०८३ को आधिकारिक पाठ तथा आन्तरिक राजस्व विभागका सम्बन्धित सूचना अध्ययन गर्नु आवश्यक छ।